
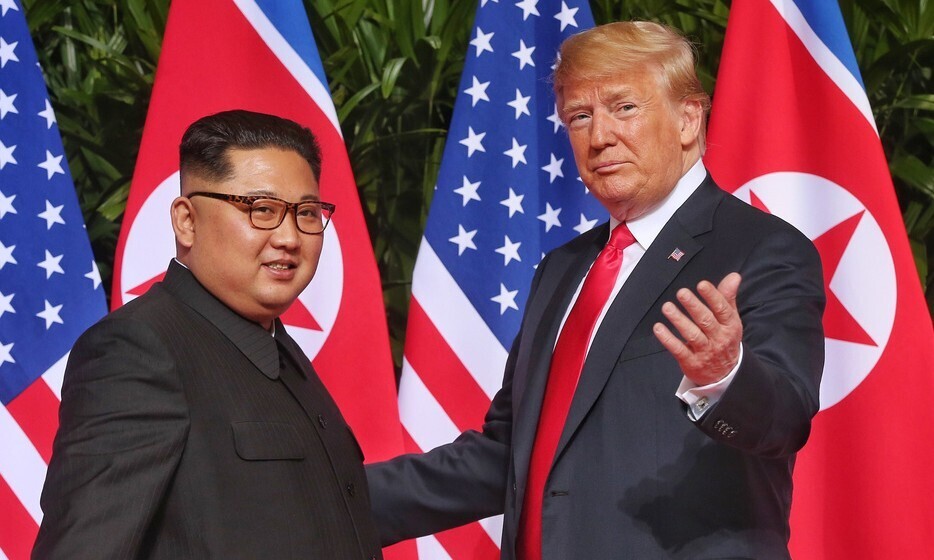
중간선거 앞둔 ‘트럼프-김정은 제3차 정상회담’ 전망과 지정학적 자산배분 전략
미국 중간선거를 앞두고 정치권과 언론을 중심으로 꾸준히 제기되는 ‘트럼프-김정은 제3차 정상회담’ 추진 가능성은 단순히 한반도 남북관계를 넘어서는 고난도 지정학적 변수입니다. 이는 심화되는 신냉전적 구도, 즉 대륙세력(중국·러시아·북한) 대 해양세력(미국·일본·한국)의 구조적 대립과 미국 내부의 복잡한 정치적 이해관계가 치밀하게 얽혀 있는 이슈이기 때문입니다.
결론부터 명확히 밝히자면, 실제 의미 있는 성과를 내는 정상회담이 타결 및 성사될 확률은 매우 낮으며, 설령 성사되더라도 ‘실속 없는 정치적 상징 이벤트’에 그칠 가능성이 높습니다. 미국이 북한에 행사할 수 있는 실질적인 경제 제재의 효력이 이미 크게 둔화되었을 뿐만 아니라, 미국 입장에서 북한을 ‘공식 핵보유국’으로 인정하는 순간 NPT(핵확산금지조약) 체제가 뿌리째 와해되는 등 감당해야 할 정치적·외교적 역풍이 막대하기 때문입니다.
1. 동상이몽: 트럼프의 ‘쇼맨십’ vs 김정은의 ‘몸값 높이기’
양측이 만에 하나 대화 테이블에 다시 앉더라도, 각자가 바라보는 최종 목표와 수용 가능한 협상 한계선은 완전히 극과 극을 달리고 있습니다.
미국의 셈법과 구조적 한계
미국 트럼프 행정부 입장에서 북한과의 대화 재개는 중간선거 표심을 겨냥한 대외 외교 성과 연출이라는 선거 공학적 목적이 매우 큽니다. 아울러 최근 급격히 밀착된 북한과 러시아 간의 군사 협력 관계를 견제하고, 동북아시아에서의 대화 물꼬를 다시 확보하려는 전략적 포석도 담겨 있습니다.
그러나 미국의 협상 여지는 지극히 좁습니다. 비핵화(CVID)를 전제로 하지 않는 협상은 미국 내 외교·방산 라인 및 의회의 격렬한 반대에 부딪힙니다. 만약 미국이 북한의 핵 보유를 사실상 용인하는 수준에서 제재를 완화해 줄 경우, 이는 한국과 일본 등 동맹국들에게 독자적 핵무장 명분을 제공하는 결과를 초래합니다. 이는 동북아 안보 지형을 근본적으로 흔드는 일이므로 미국이 선택할 수 있는 협상 카드는 매우 제한적입니다.
북한의 셈법과 전략적 우위
반면 김정은 정권의 목표는 명확합니다. 단순히 대화에 응하는 모양새를 넘어 ‘사실상의 핵보유국 동결 및 군축 협상 지위’를 확보하고, 한미 동맹의 균열과 한미 합동군사훈련의 영구적 축소를 확답받는 것입니다.
과거 싱가포르나 하노이 회담 시절과 달리, 현재의 북한은 전략적 우위를 점하고 있습니다. 러시아-우크라이나 전쟁 이후 북한은 러시아에 대한 파병 및 대규모 무기 공급의 대가로 에너지, 식량, 그리고 핵심 첨단 군사 기술을 흡수하며 실질적인 배후를 확보했습니다. 이제 유엔 제재망이 유명무실해졌기 때문에, 북한은 과거처럼 미국의 단독 경제 제재 완화 카드에 연연할 이유가 전혀 사라졌습니다. 하노이 노딜의 트라우마를 가진 북한이 확실한 대가 없이 단순 연출용 쇼맨십 회담에 응할 가능성은 지극히 낮습니다.
2. 대륙 vs 해양: 지정학적 구도의 고착화
한반도를 둘러싼 거시적 축은 과거의 비핵화 프레임에서 벗어나, 이미 신냉전적 대립이라는 완전히 다른 궤도로 진입했습니다.
- 대륙세력(중·러·북) 블록화와 제재 무용론 북한과 러시아의 밀착, 그리고 이를 방관하는 중국의 스탠스로 인해 유엔 안전보장이사회의 대북 제재망은 이미 기능을 상실했습니다. 북한은 중·러라는 대외 우회 창구를 확고히 마련했으므로, 미국이 주도하는 경제 압박 및 봉쇄 전략은 대북 협상력으로서의 실효성을 잃었습니다.
- 해양세력(미·일·한) 동맹의 유동성과 한국의 자강론 트럼프의 ‘미국 우선주의’가 재부상할 경우, 한미 방위비 분담금 마찰이나 한미 합동 군사훈련 축소 이슈가 또다시 수면 위로 올라올 것입니다. 이는 한반도 안보의 축을 흔드는 불안요인이지만, 역설적으로 한국 내부에서 ‘자체 방위력 강화(자강론)’ 및 독자적 국방 인프라 확충 기조를 강력하게 자극하는 계기가 됩니다.
3. 투자자를 위한 입체적 자산배분 전략
투자자들은 단기적인 정치적 헤드라인이나 이벤트성 뉴스 릴리스에 흔들리기보다, 북-러 밀착 고착화 및 한미동맹의 구조적 변동성이라는 대구도에 맞춰 포트폴리오를 다변화해야 합니다.
       [지정학적 리스크 지속 & 한미동맹 불확실성]
                        │
       ┌────────────────┴────────────────┐
       ▼                                 ▼
【수혜 자산 (Hedge & Alpha)】     【위험 자산 (Downside Volatility)】
• K-방산 & 미국 방산주           • 원화(KRW) 및 한국 국채
• 금·에너지 등 원자재             • 내수 중심의 한국 증시(코스피)
• 미국 빅테크 및 자원 자강 기업   • 한반도 평화 수혜주(경협주) - 변동성 주의
K-방산 및 글로벌 방산 섹터의 구조적 성장
남북 간 지정학적 냉전 구도가 단기간에 해소되기 어렵고, 한미 동맹의 미세한 균열이나 미군 훈련 축소 기조는 한국 및 주변국들의 자체 국방력 강화 수요로 직결됩니다. 이는 K-방산 기업들의 글로벌 수출 모멘텀을 더욱 견고하게 만들며, 미국 주요 방산기업과 함께 장기적인 수혜 섹터로 자리매김하게 만듭니다.
코리아 디스카운트 대비 및 FX(환율) 헤지
정상회담 개최 소식이 타전되는 순간 일시적으로 한국 증시와 원화 가치가 반등할 수 있습니다. 그러나 ‘실질적 비핵화’라는 구조적 진전이 없는 이벤트성 회담은 하노이 때처럼 금세 소멸될 가능성이 높습니다. 따라서 원화 자산에만 치우친 포트폴리오에서 벗어나, 미 달러(USD) 자산과 대표적 안전자산인 금(Gold)의 비중을 꾸준히 유지하는 FX 헤지 전략이 필수적입니다.
대북 경협주 및 정치 테마주 배제
북한의 핵 지위 고수와 미국의 제재 완화 불가능이라는 냉정한 현실 속에서, 11월 선거를 앞두고 단기 이벤트성으로 급등하는 대북 경협주나 정치 테마주는 극심한 밸류에이션 붕괴 위험을 가지고 있습니다. 실체 없는 기대감에 의존하는 테마성 자산은 투자 목록에서 엄격히 제외하는 것이 안전합니다.