
중동·러시아 봉쇄와 북미(미국·캐나다) 원유 독점 구조: 에너지 패권 재편 및 투자자 해법 분석
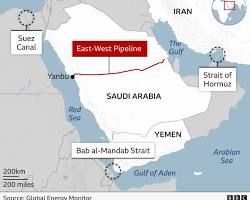
친이란 무장세력(후티 반군 등)의 홍해, 수에즈 운하, 호르무즈 해협 전방위 봉쇄와 대(對)러시아 제재 장기화는 중동과 러시아산 원유 수송망을 사실상 마비시키고 있습니다. 걸프 지역의 물류가 완전히 고립되면서 글로벌 원유 시장은 북미산(미국 WTI 및 캐나다 WCS/WTI) 원유에 구조적으로 의존할 수밖에 없는 독점적 대체 국면으로 진입했습니다. 중동 해상 봉쇄에 따른 글로벌 에너지 패권의 이동과 북미 수급 집중 현상을 깊이 있게 분석하고, 투자자 관점의 구체적인 자산 배분 해법을 정밀하게 제시합니다.
1. 글로벌 원유 수급 구조의 급격한 재편 메커니즘
글로벌 원유 공급망은 오랫동안 지리적 요충지의 해상 통로(Chokepoint)에 치명적으로 의존해 왔습니다. 그러나 최근 발생한 전방위 봉쇄는 에너지 물류의 경로를 근본적으로 바꾸어 놓았으며, 글로벌 에너지 시장의 주도권을 완전히 재편하고 있습니다.
중동 3면 봉쇄 (호르무즈·홍해·수에즈) & 러시아 제재 │ ▼ (해상 수송 물량 전격 마비 / 톤-마일 폭증)북미산 원유 (미국 WTI / 캐나다 WCS) 및 내륙 파이프라인 수혜 │ ▼ [미국 E&P / 캐나다 오일샌드 / 북미 미드스트림 / 글로벌 정유사 고수익]
① 중동 원유의 물리적 고립과 수송 불능
사우디아라비아, 아랍에미리트(UAE), 이라크 등 걸프국 원유는 수에즈 운하 북쪽의 드론 공격과 바브엘만데브 해협 봉쇄로 인해 해상 길목이 완전히 막혔습니다. 특히 아프리카 희망봉으로 우회하려는 시도조차 호르무즈 해협 자체의 군사적 긴장감 고조로 인해 샌드위치 상태에 빠지며 원유 출하 자체가 물리적으로 불가능해졌습니다. 중동 지역 정유시설 및 상류층 생산 기지 역시 지정학적 불확실성에 노출되면서, 가동률 하락과 저장 공간 부족이라는 이중고를 겪고 있습니다.
② 러시아 제재와 제3국 수송 위험
기존의 서방 제재에 더해 그림자 금융 및 유조선에 대한 표적 공격 위험이 겹치면서, 러시아산 원유를 수송하는 해상 위험 프리미엄(War Risk Premium)이 사상 최고치로 치솟았습니다. 이로 인해 서방 정유사뿐만 아니라 그동안 러시아산을 저렴하게 흡수하던 인도 및 중국 등 제3국 정유사들조차 수송 불확실성과 금융 리스크, 그리고 강화된 국제 제재 여파 때문에 매수를 기피하게 되었습니다.
③ 북미 원유의 반사이익 고착화
대서양 패권을 쥔 미국(퍼미안 바신 등)과 캐나다(오일샌드 및 TMX 파이프라인 확장 수혜)는 지정학적 봉쇄 리스크로부터 완전히 안전합니다. 이들 지역은 촘촘한 내륙 파이프라인망과 태평양·대서양으로 직접 연결되는 수출 터미널을 보유하고 있어, 글로벌 시장에서 대체 불가능한 유일무이한 핵심 공급처로 부상했습니다. 특히 규제 완화와 고도화된 정제 설비 인프라를 바탕으로 글로벌 시장 점유율을 더욱 공고히 확대하고 있습니다.
2. 투자자 관점의 4대 핵심 분야별 심도 분석 및 해법
지정학적 구조 변화는 단순한 단기 트레이딩 이벤트를 넘어 장기적인 정유·에너지 기업의 수익성 구조 재편을 의미합니다. 투자자는 이에 맞춰 포트폴리오를 신속하고 정밀하게 재설계해야만 시장 변동성을 극복하고 안정적인 수익을 창출할 수 있습니다.
① 북미 독립계 원유 탐사·생산(E&P) 기업 집중
- 분석: 중동 유가가 폭등하는 환경에서, 생산 원가가 낮고 지정학적 리스크가 전무한 미국 퍼미안(Permian) 바신 및 셰일가스/원유 생산 기업들의 잉여현금흐름(FCF)은 폭발적으로 급증합니다. 자본 효율성이 탁월한 대형 셰일업체들은 풍부한 현금 유입을 바탕으로 재무 건전성을 한층 강화하고 있습니다.
- 해법: 밸류에이션이 안정적이고 주주 환원 성향(특별배당 및 자사주 매입)이 높은 미국 대형 E&P 기업(ConocoPhillips, EOG Resources, Occidental Petroleum 등)의 비중을 적극 확대해야 합니다.
② 캐나다 오일샌드 및 파이프라인 인프라 (Midstream)
- 분석: 캐나다산 중질유(WCS, Western Canadian Select)는 중동산 중질유를 대체할 수 있는 유일한 현실적 대안입니다. 최근 트랜스 마운틴 파이프라인(TMX) 확장을 통해 태평양 연안 수출길이 확실히 확보되면서 중동 해상 봉쇄를 완벽히 우회하고 아시아 프리미엄 시장을 직접 공략하고 있습니다.
- 해법: 캐나다 대형 오일샌드 기업(Canadian Natural Resources, Suncor Energy)과 안정적인 현금 흐름을 창출하는 북미 파이프라인/미드스트림 기업(Enbridge, TC Energy)에 투자하여 높은 배당 수익과 유가 상승 수혜를 동시에 가져가야 합니다.
③ 원유 수송 톤-마일(Ton-Mile) 증가 수혜 해운업
- 분석: 중동 바닷길이 막히면 아시아 및 유럽 국가들은 대안으로 까마득히 먼 북미 지역에서 원유를 수입해야 합니다. 이에 따라 원거리 수송 거리를 나타내는 톤-마일(Ton-Mile) 수치가 급증하며, 이는 초대형 원유운반선(VLCC) 및 아프라막스(Aframax) 유조선 운임을 비약적으로 상승시킵니다.
- 해법: 지정학적 위험 지역을 우회하여 긴 수송 노선을 운항하는 글로벌 원유/제품유 수송 선사 및 유조선 관련 ETF에 자금을 배분하는 전략이 매우 유효합니다.
④ 원자재 인플레이션 헤지 및 현금성 자산 확보
- 분석: 유가의 지속적인 폭등은 스태그플레이션(경기 침체 속 물가 상승) 위험을 유발하여 에너지 외 일반 주식 시장 전체의 벨류에이션 멀티플을 하향시킬 수 있습니다.
- 해법: 포트폴리오 내 에너지 섹터 및 원자재 ETF 비중을 15~20% 수준으로 상향하여 기회비용을 방어하고, 파생 선물(WTI/Brent Long)을 활용해 유가에 붙는 지정학적 프리미엄을 효과적으로 추종해야 합니다.